「月々これくらいなら、払えるな」
20代の頃、自分はそんなことばかり考えていました。
欲しいものがある。でも、お金がない。
だったらローンを組めばいい。
毎月の支払いさえできれば、何とかなるだろう。
そんな考え方でした。
給料が入れば使い切る。
貯金がほとんどできなくても、また来月給料が入るから大丈夫。
当時の自分にとっては、それが当たり前の生活だったんです。
特にお金を使っていたのが車でした。
フルローンで車を購入して、維持費もかかる。
でも、車を持つことで総額いくら必要になるのか、そこまで考えていませんでした。
30代になって結婚し、妻に家計を任せるようになってから、少しずつ生活が変わりました。
ただ、すぐに変われたわけではありません。
隠れてクレジットカードを使って、妻に何度も怒られたこともあります。
今思えば、本当に迷惑をかけました。
今回は、そんな自分がお金について学び、少しずつ貯金できるようになるまでの話です。
20代は給料を使い切るのが当たり前だった
20代の頃の自分は、お金があれば使っていました。
車、遊び、お酒、タバコ。
欲しいものがあれば買う。
給料が入れば、次は何に使おうか考えていました。
そして給料日前になると、お金がほとんど残っていない。
そんな生活を繰り返していました。
でも、当時はそれをあまりおかしいと思っていなかったんです。
また働けば給料が入る。
来月になれば何とかなる。
そんな感覚でした。
貯金をしなきゃいけないと思うこともありました。
でも、結局使ってしまうんですよね。
今振り返ると、お金を使い切ることが習慣になっていたんだと思います。
将来のためにお金を残すという考え方が、ほとんどありませんでした。
車はフルローン。購入した後のお金を考えていなかった
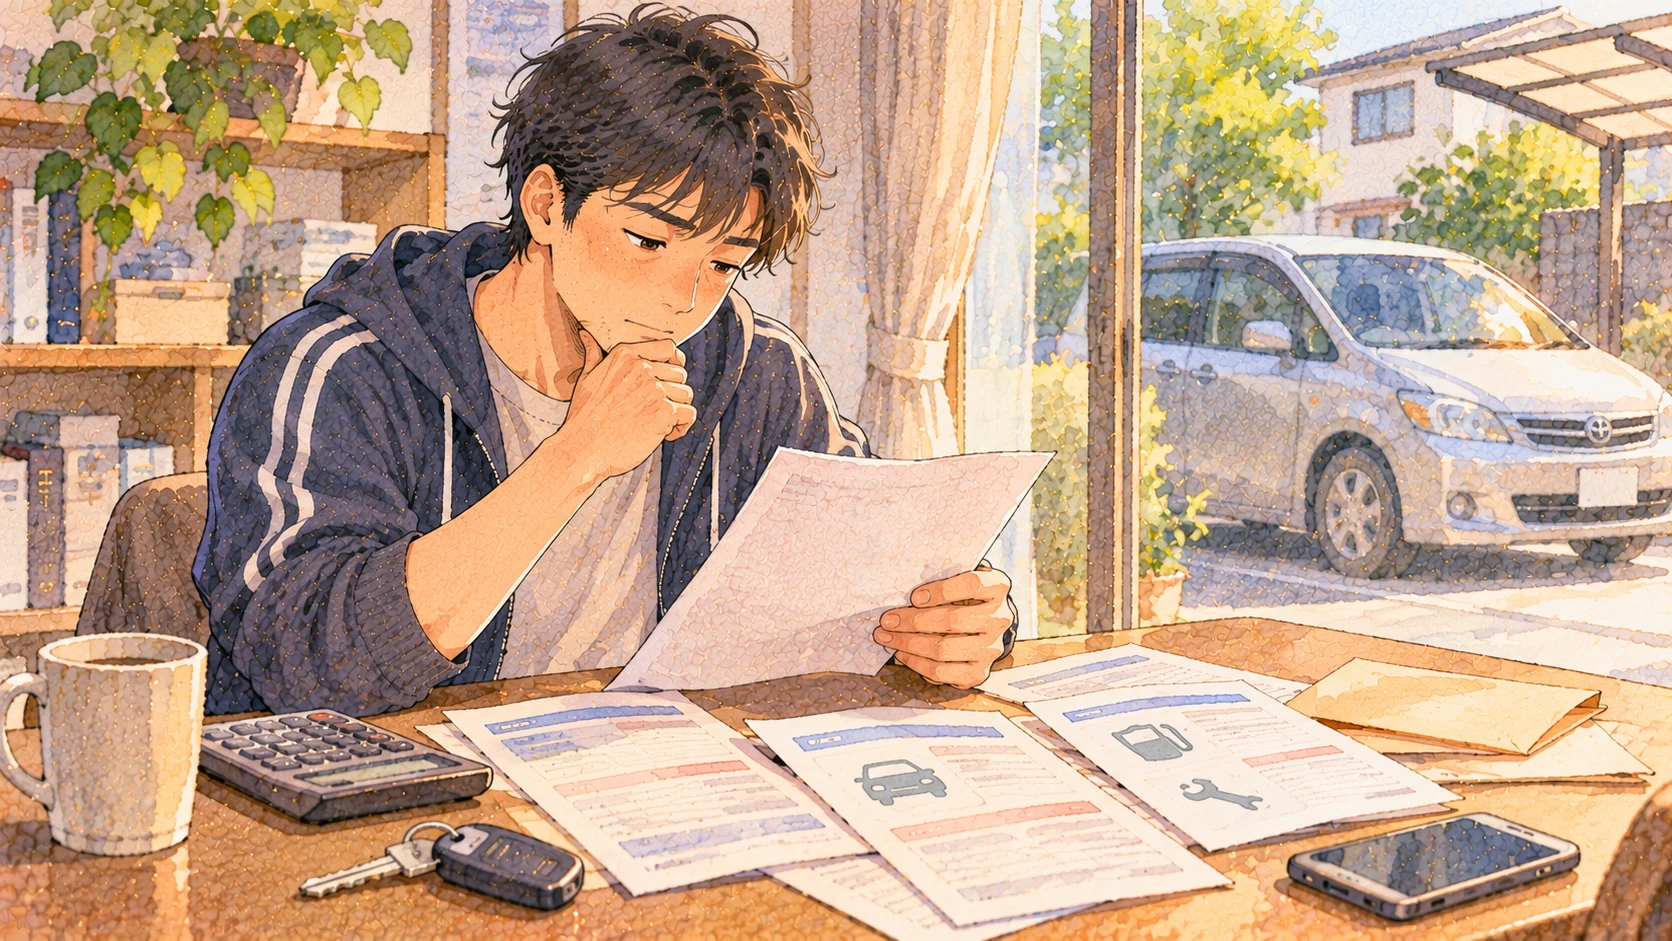
特に大きな買い物が車でした。
自分は20代の頃、車をフルローンで購入しました。
欲しい車がある。
でも、一括で買えるお金はない。
だったらローンを組もう。
当時は、それが普通の選択だと思っていました。
購入する時に一番気にしていたのは、月々の支払いです。
「この金額なら払えるだろう」
そう考えていました。
でも、車は購入したら終わりではありません。
ガソリン代。
自動車保険。
税金。
車検。
タイヤやオイルなどの交換費用。
故障すれば修理代も必要です。
車を持っているだけで、いろいろなお金がかかります。
そこにローンの返済もあります。
当時の自分は、欲しい車を手に入れることばかり考えていました。
でも、本当はその先の生活まで考える必要があったんです。
車を買う時に考えるべきだったのは、月々のローンだけではなく、維持費も含めた総額でした。
そして、そのお金を払っても、自分の生活に余裕が残るのか。
そこまで考えなければいけなかったと思います。
「月々払える」と「無理なく買える」は違う
今なら、車を買う前に確認したいことがあります。
まず、自分が毎月いくら使っているのか。
食費や通信費、住居費など、毎月必要なお金があります。
そこに車のローンと維持費が加わります。
そして、急な出費に備えるお金も残しておかなければなりません。
そのうえで、本当にその車を維持できるのか。
自分の生活の中で、削れる支出はあるのか。
無理をしなくても払い続けられるのか。
当時の自分は、そういうことをほとんど考えていませんでした。
月々のローンが払える。
だから大丈夫。
それだけでした。
でも、毎月の返済ができても、貯金がまったくできなければ、何かあった時に困ります。
「買えるかどうか」と「買った後も無理なく生活できるか」は、違うんです。
もっと早く気づいておきたかったことの一つです。
お金を勉強して、金利の怖さを知った
30代になって、お金について本を読んだり、分からないことを調べたりするようになりました。
そこで、自分が特に怖いと思った言葉があります。
金利です。
20代の頃も、金利という言葉は知っていました。
でも、その意味をきちんと理解していたかと聞かれたら、自信がありません。
ローンを組めば、借りたお金だけでなく利息を支払うことがあります。
金利や返済期間によって、最終的に払う金額も変わります。
月々の返済額を抑えるために期間を長くすると、利息の合計が増えることもあります。
当時の自分は、そんなことまで考えていませんでした。
気にしていたのは、毎月いくら払うのかということだけです。
本当に見るべきだったのは、
「全部払い終わった時に、結局いくら払うことになるんだろう」
ということでした。
ローンを組むことが、すべて悪いとは思いません。
住宅ローンなど、必要に応じて利用するものもあります。
でも、仕組みを理解しないまま契約することは怖い。
お金について勉強して、そのことを実感しました。
リボ払いの仕組みを知って、さらに驚いた
お金を学ぶ中で、もう一つ怖いと思った支払い方法があります。
リボ払いです。
リボ払いは、クレジットカードなどで利用したお金を、決められた方式で少しずつ返済する方法です。
毎月の支払額が比較的一定になる仕組みもあります。
これだけ聞くと、便利そうですよね。
高い買い物をしても、月々の支払いを抑えられる。
20代の自分だったら、そんなところに魅力を感じたかもしれません。
でも、リボ払いでは、利用残高に応じて手数料がかかることがあります。
毎月返済していても、その一部が手数料に充てられ、思ったほど残高が減らない場合があるんです。
さらに、返済中に新しい買い物を重ねれば、支払いが長引くこともあります。
きちんと払っているつもりなのに、なかなか終わらない。
そんなことも起こり得るわけです。
毎月の支払いが少ないからといって、安く買えているわけではない。
これは本当に大切だと思いました。
自分は、お金を勉強する中でリボ払いの仕組みを知りました。
この話は、自分が実際にリボ払いを使ったという話ではありません。
ただ、昔のように月々の支払額ばかり見ていたら、仕組みを理解せずに使ってしまっていたかもしれない。
そう考えると、怖いなと思います。
30代で結婚。月3万円のお小遣い生活になった
20代の頃は、給料を使い切るのが当たり前でした。
でも、30代になってから大きな変化がありました。
結婚です。
そして、家計を妻に任せるようになりました。
自分は、毎月3万円のお小遣いで生活することになったんです。
それまで好きなようにお金を使っていた自分にとって、月3万円でやりくりすることは簡単ではありませんでした。
最初は、3万円で収まらないことが何度もありました。
お金の使い方を変えないといけない。
頭では分かっていました。
でも、長年の習慣はなかなか変わりません。
今まで当たり前に使っていたお金を、急に使わないようにする。
自分には、それが難しかったんです。
隠れてクレジットカードを使い、何度も怒られた
これは、今でも反省していることです。
お小遣いの3万円を使い切ってしまう。
でも、欲しいものや使いたいことがある。
そんな時、妻に黙ってクレジットカードを使ったことがありました。
一度や二度ではありません。
何度もありました。
当然、後になって分かり、何度も怒られました。
今振り返ると、本当に申し訳ないことをしたと思います。
妻に家計を任せているのに、自分は決めた金額を守らない。
足りなくなったら、隠れてカードを使う。
それでは、家計を管理している妻が困るのは当たり前です。
クレジットカードを使えば、その場で現金は減りません。
でも、後で請求が来ます。
使ったお金がなくなるわけではありません。
自分は、そんな当たり前のことよりも、その時にお金を使いたい気持ちを優先していたんです。
そして何より良くなかったのは、妻に黙って使っていたことです。
家計の問題だけではありません。
信頼の問題でもあります。
今考えても、本当に悪いことをしました。
妻にはたくさん迷惑をかけました。
このことは、忘れずにいたいと思っています。
タバコをやめて、少しずつ3万円の中で生活できるようになった
そんな自分も、少しずつ生活を見直すようになりました。
大きかったのは、タバコをやめたことです。
それまでタバコを買うのが当たり前でした。
でも、禁煙すれば、その分のお金を使わなくて済みます。
一回の出費はそれほど大きく感じなくても、毎日続けばまとまった金額になります。
ほかの出費についても、少しずつ考えるようになりました。
本当に今必要なのか。
買わなくても困らないんじゃないか。
そうやって、使うお金を見直しました。
もちろん、すぐに変われたわけではありません。
何度も失敗してきた自分です。
それでも、少しずつ3万円の範囲内で生活できるようになっていきました。
以前の自分からしたら、大きな変化だったと思います。
お金を増やす前に、まず自分がお金を使い切らないようになる必要があったんです。
今の貯金があるのは、妻に支えられてきたから
今では、昔よりもお金を残せるようになりました。
でも、それを自分一人の力でできたとは思っていません。
30代で結婚したこと。
妻に家計を任せたこと。
月3万円のお小遣いで生活するようになったこと。
これらは、自分にとって本当に大きな出来事でした。
もし、昔のように自分で自由にお金を使い続けていたら、どうなっていたでしょうか。
もしかしたら、なかなか貯金ができないままだったかもしれません。
もちろん、自分でも禁煙したり、出費を見直したりしてきました。
でも、そこに至るまで、妻には何度も迷惑をかけています。
隠れてクレジットカードを使って、何度も怒られたこともありました。
そんなことまでしていた自分が、今になって「貯金ができるようになった」と偉そうには言えません。
今の貯金があるのは、妻に支えられてきたからだと言っても過言ではありません。
これは本当にそう思っています。
自分自身も少しずつ変わってきたつもりですが、そのきっかけを作ってくれたことには感謝しています。
お金は、稼ぎ方だけでなく支払い方でも変わる
お金について学んで、一つ大きく考え方が変わりました。
以前の自分は、お金を増やすには、もっと働くしかないと思っていました。
残業をする。
給料の高い会社に転職する。
そうやって収入を増やすことばかり考えていました。
でも、収入を増やす前に、できることもありました。
ローンを組む時は、金利と総支払額を確認する。
車を買う時は、購入費だけでなく維持費まで考える。
クレジットカードで支払っても、そのお金はいずれ自分が払うものだと意識する。
日々の出費を見直す。
そして、使わなかったお金を残す。
当たり前のことばかりかもしれません。
でも、20代の自分は、その当たり前を知りませんでした。
同じ給料でも、何を買い、どう支払い、どれだけ残すかによって、将来のお金は大きく変わる可能性があります。
今なら、そのことがよく分かります。
もっと早く知っておきたかったと思います。
貯金ができるようになって、初めて投資を考えられた
お金の使い方を見直し、少しずつ貯金ができるようになりました。
すると、今度は別のことを考えるようになったんです。
「このお金を、将来のためにもっと活用できないだろうか」
それまでの自分は、貯金くらいしか知りませんでした。
働いて稼いで、使わなかったお金を銀行に預ける。
それが当たり前でした。
でも、お金について本を読むようになり、株式投資という方法を知りました。
そして、NISAという制度にも出会いました。
2021年1月。
自分は初めて20万円を投資しました。
その時は、本当にドキドキしました。
20代の自分なら、20万円があれば何を買おうかと考えていたと思います。
でも、その時は将来のために投資してみようと思ったんです。
自分にとっては、大きな変化でした。
ただ、そこにたどり着くまでには、妻の支えと、何度もの失敗がありました。
20代の自分に伝えたいこと
もし20代の自分に何か伝えられるなら、こう言いたいです。
「月々払えるからって、安心するなよ」
欲しい車がある気持ちは分かります。
遊びたい気持ちも分かります。
若い頃にしかできない経験もあると思います。
でも、何かを買う時には、最後までにいくら支払うのか考えてほしい。
車なら、ローンだけでなく維持費まで考えてほしい。
そして、その支払いを続けながら、自分の生活に余裕を残せるのか。
そこまで考えてほしかったと思います。
もう一つ、30代の自分にも伝えたいことがあります。
「家計を任せている人の信頼を裏切るような使い方はするなよ」
お小遣いが足りなくなったからといって、隠れてクレジットカードを使っていた自分。
今思えば、本当に情けないことをしていたと思います。
妻には何度も迷惑をかけました。
でも、結婚して家計を任せたことが、自分のお金の使い方を変える大きなきっかけになりました。
タバコをやめました。
少しずつ3万円で生活できるようになりました。
そして、ようやく貯金ができるようになってきました。
今は製造業で3交代勤務をしています。
将来は、もう少し自分の時間を増やしたい。
できれば交代勤務を卒業したい。
そんな目標を持って、お金の勉強や投資を続けています。
昔の自分は、そんなことを考えたこともありませんでした。
でも、少しずつ考え方は変わってきました。
お金を増やす方法を学ぶ前に、自分には、お金を使い切らない生活を身につける必要がありました。
これが、20代から30代にかけて、自分が経験したことです。
知らなかったことは、後からでも学べます。
失敗したことがあっても、そこから生活を見直すことはできます。
人生は何歳からでも変えられる。
自分は、そう思いたいです。
こうして、自分は少しずつお金を残せるようになりました。
そして2021年1月、初めてNISAで20万円を投資しました。
貯金しか知らなかった自分にとって、これは大きな一歩でした。
NISAを始めた最初の2年間については、こちらの記事で詳しく振り返っています。
いつまで今の働き方を続ける?貯金しか知らなかった自分がNISAを始めた2年間
お金を使い切っていた20代。
妻に支えられながら貯金を覚えた30代。
そして、将来のために投資を始めた自分。
少しずつですが、お金に対する考え方は変わってきました。