「この先も、ずっと今と同じ働き方を続けるのかな」
40代になった今、そんなことをよく考えます。
自分は現在、製造業で3交代勤務をしています。
早番、中番、夜勤。
勤務が変わるたびに、起きる時間も寝る時間も変わります。
できれば、もう少し自分の時間が欲しい。
家族との時間も増やしたい。
いつかは夜勤のない仕事に移りたいと思っています。
でも、簡単にはいきません。
交代勤務をやめれば、今もらっている手当が減る可能性があります。
働く時間を自由にしたいと思っても、収入が減れば生活が苦しくなるかもしれない。
結局、お金の問題があるんですよね。
そんな自分が今、取り組んでいることの一つが株式投資です。
前回の記事:株を買うためにパソコンを買った。今はそのパソコンで未来を変えようとしている
でも、最初から株式投資が好きだったわけではありません。
2021年1月、自分が初めてNISAで投資した金額は20万円でした。
その時は、正直ドキドキしました。
今回は、貯金しか知らなかった自分が、お金について学び、NISAを始めた最初の2年間を振り返ってみたいと思います。
- サービス業でも製造業でも、働く時間の制約は変わらなかった
- 20代の頃は、給料が入れば使っていた
- お金を勉強して、金利の怖さを知った
- 30代になって、結婚とともにお金の使い方も変わった
- 貯金はできるようになった。でも、お金の増やし方は知らなかった
- 最初に読んだ『難しいことはわかりませんが、お金の増やし方を教えてください!』
- NISAを知って、投資が少し身近になった
- 最初の証券会社は、使い慣れていたauで選んだ
- なぜ、つみたてNISAではなく一般NISAを選んだのか
- 2021年1月。初めて20万円を投資した
- 1年目は、アメリカ・日本・新興国に分けた
- 2021年末。50万円が62万円になっていた
- 投資を始めたら、ニュースの見方が変わった
- 2年目。2022年はS&P500一本で買い増した
- 2022年も、生活を優先しながら投資を続けた
- 2022年12月6日。評価額は198万7,000円になった
- 今は、交代勤務手当を補える収入を作りたい
- 最初の2年間で、お金との付き合い方が変わった
- 最初から詳しくなくても、お金について学ぶことはできる
サービス業でも製造業でも、働く時間の制約は変わらなかった
今は製造業で働いていますが、以前はサービス業の仕事をしていました。
サービス業の頃は、土日に休むことができませんでした。
世間が休んでいる時に働く。
家族や友人と休みを合わせるのも簡単ではありません。
では、製造業に転職して生活が自由になったのか。
そう聞かれると、そうでもありませんでした。
今度は交代勤務です。
早番、中番、夜勤を繰り返しています。
勤務時間に合わせて生活するので、自分の時間を自由に使うのが難しい。
仕事の種類は変わりました。
でも、働く時間に自分の生活を合わせなければならないことは、あまり変わらなかったんです。
もちろん、仕事をして給料をもらえるのはありがたいことです。
今の仕事が全部嫌いなわけでもありません。
ただ、この働き方をいつまで続けるんだろう。
もう少し、自分で働く時間を選べるようにならないだろうか。
そんな思いが、少しずつ強くなっていきました。
そして、そのためにはお金についてもっと知る必要があると感じるようになったんです。
20代の頃は、給料が入れば使っていた
昔の自分は、本当にお金の使い方が下手でした。
給料が入れば、欲しいものを買う。
車にもお金を使う。
遊びにもお金を使う。
お酒やタバコにもお金を使っていました。
そして、給料日前にはお金がほとんど残っていない。
そんな生活でした。
特に大きかったのが、ローンです。
欲しいものがあっても、一括で買うお金がない。
でも、ローンを組めば買える。
当時の自分には、それが便利な方法に思えていました。
車もローンで購入しました。
月々の支払いができるなら大丈夫。
そんな考え方だったと思います。
でも、お金について勉強するようになって、この考え方が変わりました。
ローンは、借りたお金を返すだけではない。金利も払わなければならない。
当たり前のことなんですが、若い頃の自分は、その重さをあまり理解していませんでした。
毎月いくら払うのか。
そこばかりを気にしていました。
でも、本当に考えなければならないのは、最後までにいくら払うことになるのか、ということだったんです。
お金を勉強して、金利の怖さを知った
お金について学ぶようになって、自分が特に怖いと感じた言葉があります。
金利です。
例えば、ローンを組めば、そのお金には利息がつくことがあります。
借りた金額だけでなく、利息も含めて返済しなければなりません。
返済期間が長くなれば、支払う利息の合計が大きくなることもあります。
若い頃の自分は、そこまで考えていませんでした。
目の前の欲しいものを手に入れられることの方が大きかったんです。
もちろん、ローンがすべて悪いわけではありません。
住宅ローンのように、生活のために必要になるものもあります。
でも、仕組みを理解せずに契約するのは怖い。
今ならそう思います。
特に、月々の支払額だけを見て判断することには気をつけたいです。
借りる時は金利を払う。投資する時は、お金が増える可能性がある。
もちろん、投資には損をするリスクがあります。
単純に比べられるものではありません。
それでも、お金について勉強したことで、これまで何も考えずに使っていたお金の見方が変わりました。
もっと早く知っておきたかったと思うことの一つです。
30代になって、結婚とともにお金の使い方も変わった
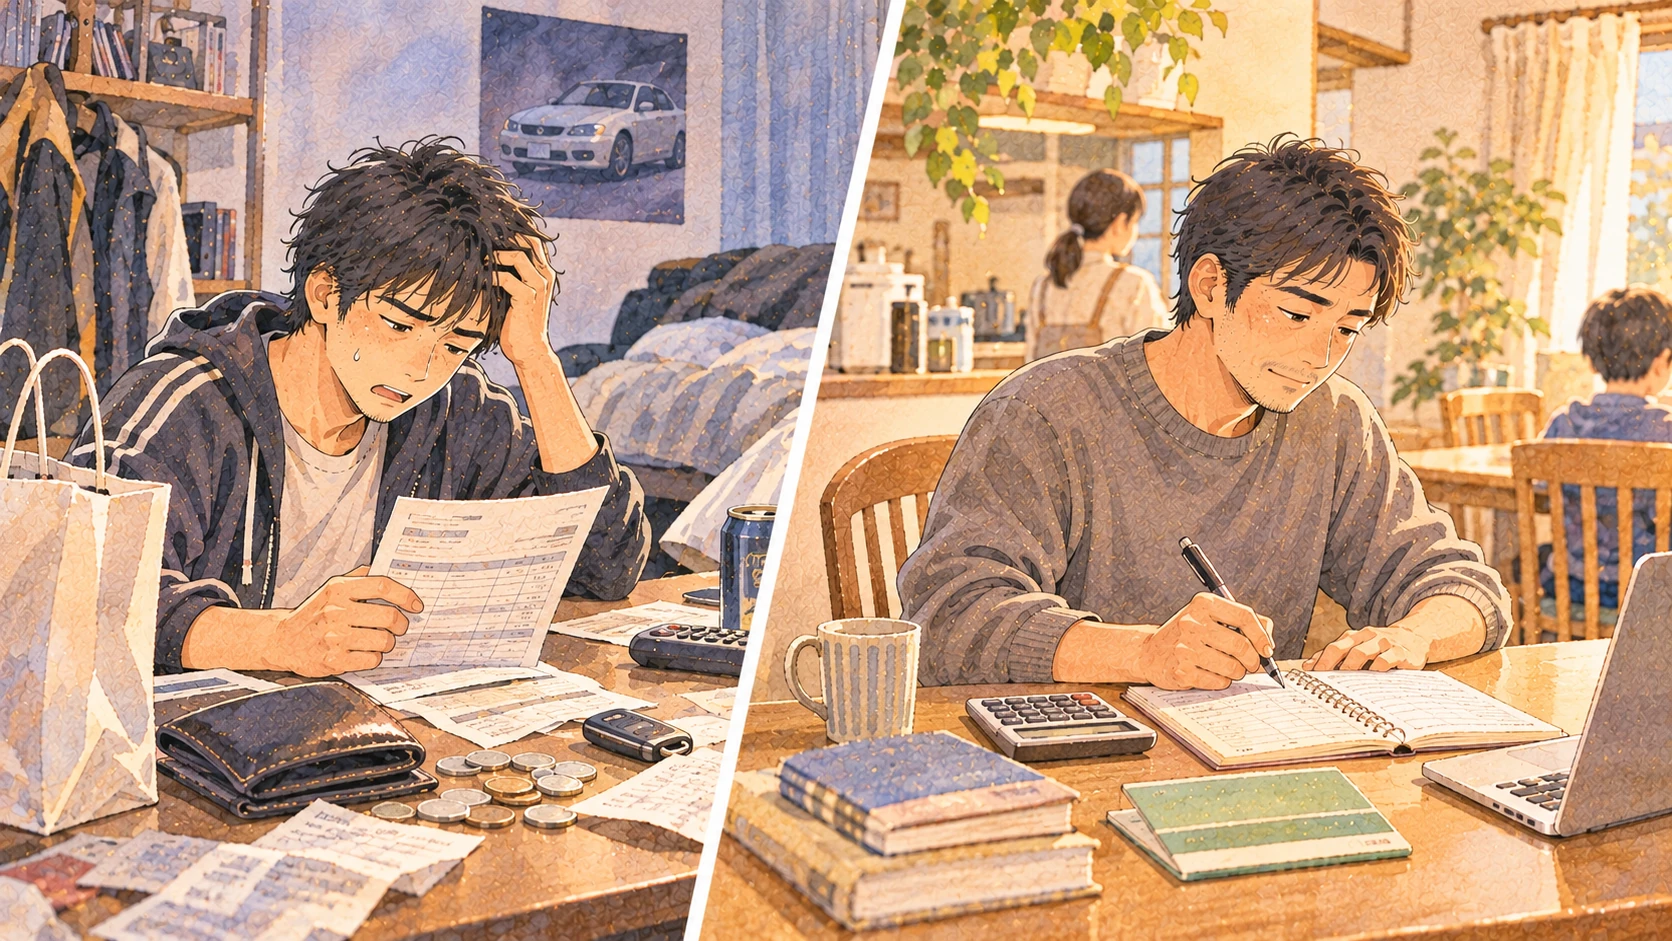
20代の頃は、お金があれば使う生活でした。
でも、30代になって結婚したことも、自分にとって大きな変化でした。
自分一人のことだけを考えていればいいわけではありません。
家族の生活があります。
これから先のことも考えなければなりません。
その頃から、少しずつお金を残すことを意識するようになりました。
それまでの自分は、貯金がなかなかできませんでした。
でも、少しずつ貯金ができるようになっていったんです。
そして、自分自身の生活も見直すようになりました。
その一つがタバコです。
自分は禁煙しました。
今まで当たり前のように使っていたお金が、使わなくてよくなったんです。
一回一回の出費は、それほど大きく感じないかもしれません。
でも、それが毎日続けば、まとまった金額になります。
タバコ以外にも、日々の出費を少しずつ意識するようになりました。
収入を増やすことだけでなく、出ていくお金を減らすことも大切なんだ。
そう考えるようになったんです。
そして、使わなくなったお金や、少しずつ残せるようになったお金を、将来のために使いたいと思うようになりました。
ただ、この頃の自分は、まだ株式投資についてほとんど知りませんでした。
お金を残すといえば、貯金くらいしか思いつかなかったんです。
貯金はできるようになった。でも、お金の増やし方は知らなかった
お金を使いすぎないようにする。
できるだけ貯金する。
30代になって、少しずつそんな生活ができるようになりました。
でも、そこで一つ疑問が出てきました。
「このまま貯金を続けるだけで、将来の生活は変わるんだろうか?」
自分はずっと会社員として働いてきました。
働いて給料をもらう。
残ったお金を銀行に預ける。
それ以外の方法をほとんど知りませんでした。
学校でも、お金の使い方や増やし方について、詳しく勉強した記憶がありません。
税金のこと。
金利のこと。
株式投資のこと。
知らないことばかりでした。
お金持ちになるには、どうしたらいいんだろう。
そんなことも考えていました。
でも、どうすればいいのか分かりません。
そこで、自分で本を読むようになったんです。
最初に読んだ『難しいことはわかりませんが、お金の増やし方を教えてください!』
お金について知りたくて、いろいろな本を読み始めました。
最初に読んだのが、山崎元さんと大橋弘祐さんの『難しいことはわかりませんが、お金の増やし方を教えてください!』という本でした。
今まで自分が知っていたお金の増やし方は、働くことでした。
残業をする。
給料を増やす。
もっと条件の良い仕事に就く。
それが、お金を増やす方法だと思っていました。
でも、本を読んで、別の方法があることを知りました。
株式投資です。
自分が働いて得たお金を投資に回す。
企業が成長したり、株価が上がったりすれば、資産が増える可能性がある。
もちろん、減ることもあります。
でも、自分にとっては初めて知る考え方でした。
「自分が働くだけじゃなくて、お金にも働いてもらう方法があるんだ」
そういう世界があることを知りました。
そこから、お金や投資について、さらに調べるようになりました。
そして出会ったのが、NISAでした。
NISAを知って、投資が少し身近になった
当時の自分は、NISAという制度もよく分かっていませんでした。
NISAは、簡単に言うと、一定のルールの中で株式や投資信託の利益に税金がかからなくなる制度です。
普通、株式投資などで利益が出ると、税金がかかります。
でも、NISA口座で対象の商品を買うと、その利益が非課税になる仕組みがあります。
そんな制度があることを知りました。
「それなら、自分もやってみようかな」
最初は、そのくらいの気持ちでした。
もちろん、NISAを使えば必ず儲かるわけではありません。
投資した商品が値下がりすれば、損をすることもあります。
でも、それまで自分には関係ないと思っていた株式投資が、少し身近に感じられるようになったんです。
最初の証券会社は、使い慣れていたauで選んだ
初めて証券口座を開設したのは、auカブコム証券でした。
当時、自分はauのサービスをいろいろ利用していました。
銀行や住宅ローンなど、お金に関係するものもauでまとめていました。
楽天経済圏という言葉がありますが、自分の場合はau経済圏だったんです。
だから、証券会社もその流れで選びました。
何社も比較して、一番条件の良い会社を探したわけではありません。
「auを使っているし、ここでいいか」
最初は、そのくらいでした。
そして、auカブコム証券でNISA口座を開設しました。
なぜ、つみたてNISAではなく一般NISAを選んだのか
2021年当時は、一般NISAとつみたてNISAが分かれていました。
自分が選んだのは一般NISAです。
理由は二つありました。
一つは、個別株を買ってみたかったこと。
もう一つは、毎月決まった金額を積み立てる自信がなかったことです。
生活費もかかります。
家族のこともあります。
毎月必ず、同じだけ余裕があるわけではありません。
だから、ボーナスなどでまとまったお金が入った時に投資したいと思っていました。
それに、自分で会社を選んで株を買うことにも興味がありました。
だから、一般NISAを選んだんです。
ところが、実際に最初に買ったのは個別株ではありませんでした。
投資信託だったんです。
2021年1月。初めて20万円を投資した
2021年1月。
自分は初めて、20万円を投資しました。
正直、ドキドキしました。
それまで自分は、銀行にお金を預けることしか知りませんでした。
でも、株式投資は違います。
自分が買ったものの値段が下がれば、資産も減ります。
本を読んで、頭では分かっているつもりでした。
でも、実際に自分のお金を投資するとなると、やっぱり違います。
「本当にこれでいいのかな」
そんな気持ちもありました。
自分で働いて残した、大切なお金です。
それでも、いつまでも調べているだけでは何も変わりません。
思い切って投資してみました。
最初に買ったのは、投資信託です。
投資信託というのは、簡単に言えば、いろいろな会社の株などをまとめて持てる商品です。
自分で一社ずつ選ばなくても、多くの企業に投資できる。
そんな仕組みを知ったんです。
1年目は、アメリカ・日本・新興国に分けた
最初に買ったのは、次の3つの地域に投資する商品でした。
アメリカのS&P500。
日本株。
そして新興国株です。
S&P500というのは、アメリカの代表的な企業約500社で構成される株価指数です。
その指数に連動する投資信託を買えば、たくさんのアメリカ企業にまとめて投資できます。
ただ、当時の自分は、
「アメリカだけで大丈夫なのかな」
と思っていました。
日本にも投資した方がいいんじゃないか。
これから成長する国にも投資した方がいいんじゃないか。
そんなことを考えて、3つに分けたんです。
特に新興国は、インドなどの成長にも期待していました。
今考えると、かなり手探りだったと思います。
でも、当時の自分なりに考えた結果です。
そして、実際に投資したことで、初めて世界の経済に興味を持つようになりました。
2021年末。50万円が62万円になっていた
最初の20万円から始めて、少しずつ投資を続けました。
2021年の終わり頃には、投資額が50万円になっていました。
当時の一般NISAの年間非課税枠は120万円でした。
でも、自分には使い切れませんでした。
50万円が、その時の精いっぱいだったんです。
生活に必要なお金もあります。
無理して投資するわけにはいきません。
それでも、自分にできる範囲で続けました。
そして、2021年11月から12月頃の記録を見ると、
投資額:50万円
評価額:62万円
評価損益:プラス12万円
になっていました。
正直、うれしかったです。
自分が働いて残した50万円が、証券口座では62万円になっていたんです。
もちろん、売って現金を受け取ったわけではありません。
あくまで評価額です。
次の日には減る可能性だってあります。
それでも、銀行に貯金しているだけでは経験しなかったことでした。
「お金って、こういう増え方もするんだな」
少しずつ、投資の面白さを感じ始めました。
投資を始めたら、ニュースの見方が変わった
お金が増えたこともうれしかったんですが、もう一つ面白い変化がありました。
ニュースの見方です。
それまでの自分は、アメリカの経済なんてほとんど気にしていませんでした。
でも、S&P500を買うと話が変わります。
株価が上がれば、なぜ上がったのか気になる。
下がれば、アメリカで何が起きたのか知りたくなる。
日本株も持っていたので、日本の経済も気になります。
新興国にも投資していたので、これからどんな国が成長するのかも気になります。
今まで聞き流していたニュースが、少しずつ自分にも関係のある話になっていきました。
それまでの自分は、会社へ行って働くことが生活の中心でした。
でも、投資を始めてからは、会社の外にある世界にも興味を持つようになりました。
お金が増えることもうれしかった。でも、知らなかったことを知るようになったのも面白かった。
これも、NISAを始めて良かったと思う理由の一つです。
2年目。2022年はS&P500一本で買い増した
2022年になると、投資のやり方を少し変えました。
1年目は、アメリカ、日本、新興国の3つに分けていました。
でも、2年目に新しく買い増していったのはS&P500だけです。
投資を始めてから、アメリカ企業の強さに興味を持つようになっていました。
Apple。
Microsoft。
Google。
Amazon。
普段の生活でも、アメリカ企業の商品やサービスを使っています。
それまでは、ただ便利だから使っていました。
でも、投資を始めてからは、こういう企業が世界中で事業をしていることにも目が向くようになりました。
自分は日本の工場で働いています。
でも、世界にはたくさんの会社があって、それぞれが利益を生み出しています。
今まであまり考えたことのない世界でした。
そんなこともあって、2年目はS&P500を中心に買い増していきました。
2022年も、生活を優先しながら投資を続けた
2年目も、毎月必ず同じ金額を投資していたわけではありません。
生活費もあります。
家族のこともあります。
だから、余裕ができた時に買い増す。
ボーナスなどでまとまったお金が入った時に投資する。
そんなやり方でした。
ただ、最初の頃とは変わってきました。
以前は、まとまったお金が入ると何を買おうかと考えていました。
でも、この頃には、
「このお金を少し投資に回そうかな」
と考えるようになっていたんです。
禁煙などで日々の出費を見直したことも、投資に回せるお金を増やそうという考えにつながっていました。
収入を増やすことばかりではなく、使うお金を減らす。
そして、残ったお金を将来のために使う。
少しずつですが、お金との付き合い方が変わってきました。
2022年12月6日。評価額は198万7,000円になった
そして、2年目の記録です。
2022年12月6日。
当時の記録には、
累計入金額:180万円
評価額:198万7,000円
という数字が残っています。
あと少しで200万円です。
2021年1月、最初に20万円を投資した自分。
1年目の終わりには、投資額50万円、評価額62万円。
そして2年目の終わり頃には、評価額が約200万円になっていました。
もちろん、20万円が投資の利益だけで200万円になったわけではありません。
自分が働いて稼いだお金を、少しずつ追加してきた結果です。
それでも、自分には大きな変化でした。
以前は、給料が入れば何に使おうかと考えていた。
でも、今はそのお金を将来のために残し、投資するようになっていたんです。
お金が増えたこと以上に、お金の使い方が変わっていた。
今振り返ると、そこが大きかったと思います。
今は、交代勤務手当を補える収入を作りたい
ここまで、2021年と2022年の投資について振り返ってきました。
あの頃は、とにかくお金の増やし方を知りたいという気持ちが強かったと思います。
でも、40代になった今は、投資をする目的が少し変わってきました。
お金を増やすだけではなく、働き方を選べるようになりたい。
自分は以前、サービス業で働いていました。
土日に休むことができず、働く時間に制約がありました。
そして現在は製造業で3交代勤務をしています。
仕事は変わりましたが、今度は勤務時間に合わせて生活する毎日です。
だから、いつかは日勤の仕事に移りたいと思っています。
ただ、交代勤務をやめると手当が減る可能性があります。
収入が減れば、生活にも影響します。
そこで今は、給料以外の収入を少しずつ作れないかと考えています。
その一つが、高配当株の配当金です。
投資信託の評価額が増えるのはうれしいです。
でも、基本的に売らずに持ち続けるなら、手元のお金が増えた感覚はあまりありません。
一方で、配当金なら、株を保有することで企業からお金を受け取れます。
もちろん、配当金は必ずもらえるものではありません。
減配されることもありますし、株価が下がることもあります。
それでも、自分にとっては魅力のある方法です。
今の目標の一つは、1,500万円を高配当株で運用し、配当利回り4%を目安に、税引前で年間60万円の配当を得ることです。
毎月5万円ずつもらえるわけではありませんが、年間60万円なら月平均で5万円相当になります。
交代勤務手当が減ったとしても、その一部を補えるかもしれない。
そう考えています。
もちろん、投資だけで生活を変えられるとは思っていません。
だから、今はブログにも取り組んでいます。
給料以外にも収入を得られる方法を、少しずつ増やしていきたい。
2021年にNISAを始めた頃には、そこまで具体的には考えていませんでした。
でも、お金について勉強し、実際に投資を続けてきたことで、今はそんな目標を持つようになりました。
最初の2年間で、お金との付き合い方が変わった
2021年1月。
初めて20万円を投資した時は、本当にドキドキしました。
NISAについても、投資信託についても、分からないことばかりでした。
それでも、実際に始めてみました。
1年目はアメリカ、日本、新興国に投資しました。
50万円を投資して、年末頃には評価額62万円になりました。
2年目は、S&P500を中心に買い増しました。
そして、2022年12月の記録では評価額が198万7,000円になっていました。
でも、今振り返ると、金額だけの話ではなかったと思います。
20代の頃は、お金が入れば使っていました。
ローンを組むことにも、それほど抵抗がありませんでした。
でも、お金について学んで、金利の怖さを知りました。
30代になって結婚し、少しずつ貯金を意識するようになりました。
タバコをやめ、出費を見直しました。
そして、残したお金を投資に回すという考え方を知りました。
使うことしか考えていなかったお金を、将来の自分のために使うようになった。
これが、自分にとって大きな変化だったと思います。
投資を始めたことで、企業や世界経済についても興味を持つようになりました。
それまで知らなかったことを、知ろうとするようになったんです。
今は2030年までに交代勤務を卒業したいという目標があります。
まだ、その目標をかなえられるかは分かりません。
でも、以前よりは自分の将来について考えるようになりました。
それも、お金について勉強を始めたことが一つのきっかけになっています。
最初から詳しくなくても、お金について学ぶことはできる
自分は投資の専門家ではありません。
2021年にNISAを始めた時は、何も知らない普通の会社員でした。
最初に読んだ本から、少しずつお金について勉強しました。
そして、自分にできる範囲で投資を始めました。
NISAの枠を全部使い切ることもできませんでした。
それでも、あの時始めてよかったと思っています。
もし今、
「この先も、ずっと今の働き方を続けるのかな」
と考えている人がいたら、まずはお金について学んでみるのも一つの方法だと思います。
必ずしも、すぐ投資を始める必要はありません。
生活に必要なお金まで投資に回す必要もありません。
自分の収入や支出を知る。
ローンや金利について調べる。
どんな方法でお金を残せるのか、考えてみる。
それだけでも、今までとは違うものが見えてくるかもしれません。
自分にとって、その入り口が一冊の本であり、NISAでした。
お金を増やす方法を知ったことで、将来の働き方を考えるようになった。
この2年間は、その最初の一歩だったと思います。
そして3年目からは、いよいよ個別株にも挑戦するようになります。
4年目には、厚切りジェイソンさんの本を読んで、VTIへの投資にも力を入れるようになりました。
そこからさらに投資の考え方も変わっていきます。
3年目から5年目の話は、次の記事で振り返ってみたいと思います。
最初はドキドキしながら入れた20万円でした。
あの時は、こんなふうに将来の働き方まで考えるようになるなんて思っていませんでした。
でも今は、少しずつ自分の選択肢を増やしていきたい。
そんな気持ちで投資を続けています。